Mit 212.563 Neuzulassungen im August 2026 liegt der deutsche PKW-Markt zwar 2,6 Prozent über dem Vorjahresmonat, doch gegenüber Juli 2026 bricht das Volumen um 20,7 Prozent ein — ein Rückgang, der in seiner Schärfe über die übliche Sommerdelle hinausgeht. Hinter der aggregierten Zahl verbergen sich erhebliche Verschiebungen auf Markenebene: Der Volkswagen-Konzern verliert im Jahresvergleich deutlich, während koreanische Hersteller Marktanteile ausbauen. Die Frage, wer im August wirklich verloren hat, lässt sich mit den KBA-Daten präzise beantworten.
PKW-Neuzulassungen August 2026 (ggü. Vorjahr: +2,6 %; ggü. Vormonat: −20,7 %)
KBA Statistik FZ 8 / FZ 10
Top 10 Marken nach Volumen — August 2026
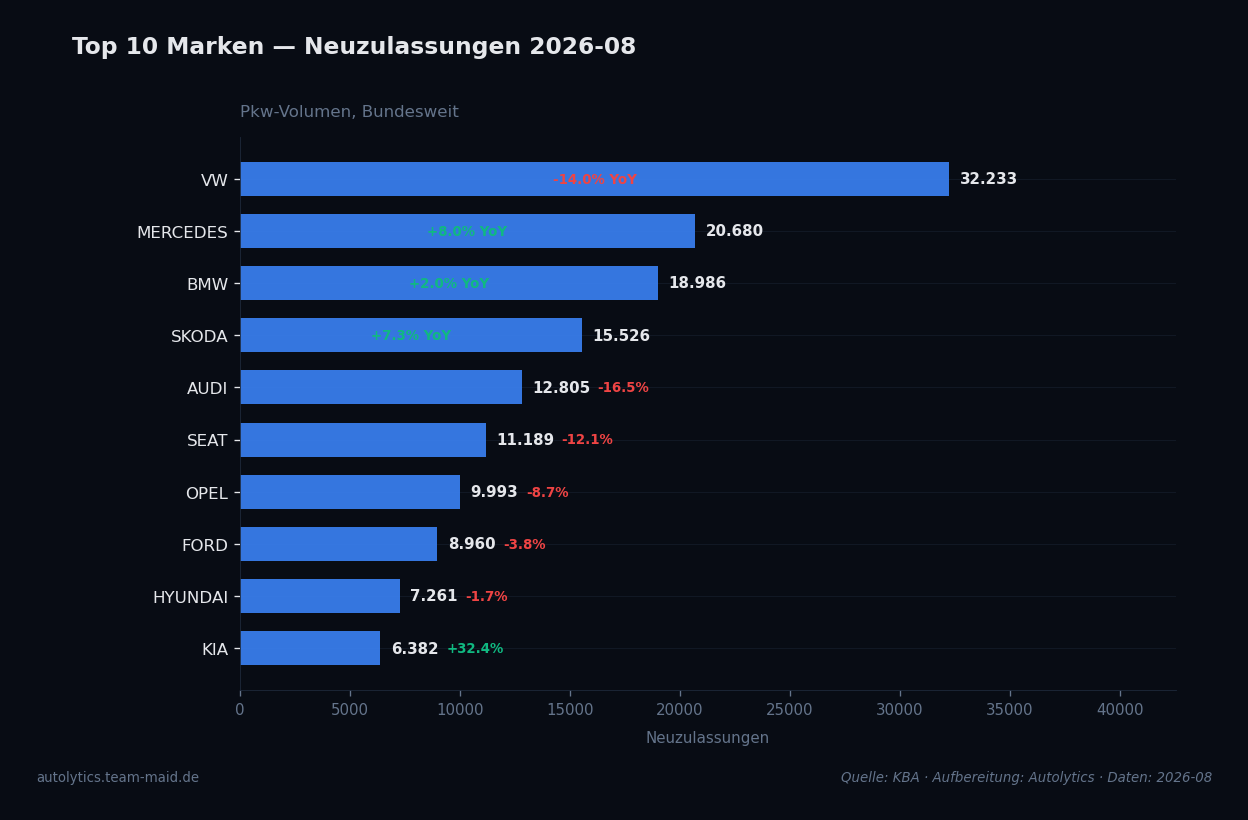
- •1. VW — 32.233 Einheiten | 15,16 % Marktanteil | MoM: −32,9 % | YoY: −14,0 %
- •2. Mercedes — 20.680 Einheiten | 9,73 % Marktanteil | MoM: −22,3 % | YoY: +8,0 %
- •3. BMW — 18.986 Einheiten | 8,93 % Marktanteil | MoM: −23,0 % | YoY: +2,0 %
- •4. Skoda — 15.526 Einheiten | 7,30 % Marktanteil | MoM: −33,5 % | YoY: +7,3 %
- •5. Audi — 12.805 Einheiten | 6,02 % Marktanteil | MoM: −26,5 % | YoY: −16,5 %
- •6. Seat — 11.189 Einheiten | 5,26 % Marktanteil | MoM: −19,8 % | YoY: −12,1 %
- •7. Opel — 9.993 Einheiten | 4,70 % Marktanteil | MoM: −16,2 % | YoY: −8,7 %
- •8. Ford — 8.960 Einheiten | 4,22 % Marktanteil | MoM: −6,3 % | YoY: −3,8 %
- •9. Hyundai — 7.261 Einheiten | 3,42 % Marktanteil | MoM: −17,7 % | YoY: −1,7 %
- •10. Kia — 6.382 Einheiten | 3,00 % Marktanteil | MoM: −3,5 % | YoY: +32,4 %
Aufsteiger und Absteiger im Jahresvergleich
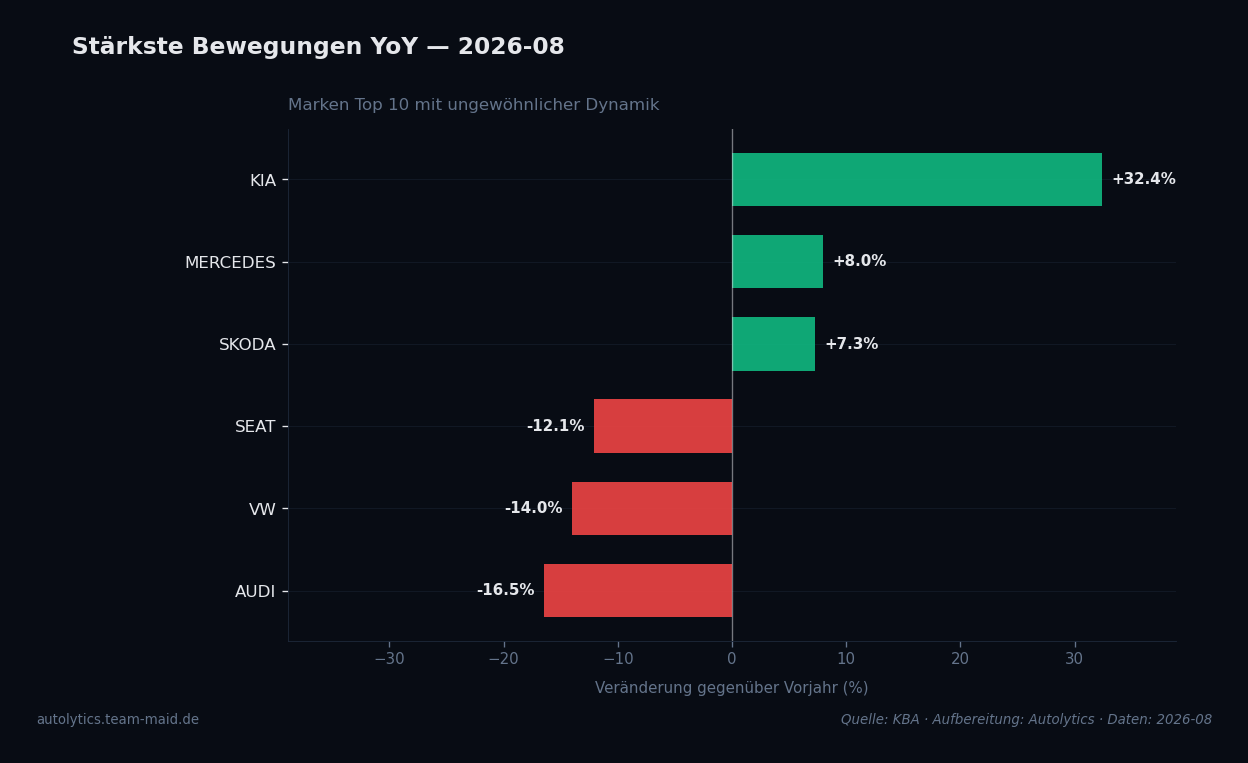
Kia ist der auffälligste Aufsteiger des Monats: Mit 6.382 Einheiten und einem Jahreswachstum von 32,4 Prozent setzt sich die Marke klar vom Markttrend ab — und das bei einem monatlichen Rückgang von lediglich 3,5 Prozent, dem geringsten Einbruch in der gesamten Top 10. Mercedes (+8,0 % YoY) und Skoda (+7,3 % YoY) komplettieren die Aufsteigerliste und belegen, dass selektives Wachstum im schwächelnden Gesamtmarkt möglich ist. Auf der Verliererseite dominiert der Volkswagen-Konzern: Audi verliert im Jahresvergleich 16,5 Prozent, VW selbst 14,0 Prozent, Seat 12,1 Prozent. Drei Konzernmarken unter den drei größten Absteigern — das ist kein Zufall, sondern ein strukturelles Signal. Der deutsche Hersteller-Anteil insgesamt liegt bei 46,8 Prozent, was 99.572 von 212.563 Zulassungen entspricht. Dieser Wert spiegelt die anhaltende Erosion der Heimmarkt-Dominanz wider, auch wenn VW volumenmäßig weiterhin die Rangliste anführt.
BEV-Anteil August 2026 — absolut 68.930 Einheiten (Vormonat Juli 2026: 78.609 Einheiten)
KBA Statistik FZ 8.9
Die BEV-Quote behauptet sich im August bei 32,4 Prozent, obwohl das absolute Volumen von 78.609 im Juli auf 68.930 Einheiten zurückgeht. Der Anteilswert bleibt stabil, weil der Gesamtmarkt proportional stärker schrumpft als das BEV-Segment. Das ist eine relevante Einordnung: Die Quote steigt nicht, weil die Elektronachfrage anzieht, sondern weil das Verbrenner-Geschäft im Sommermonat überproportional nachgibt. Für Hersteller-Strategieabteilungen ist dieser Unterschied zwischen Quote-Stabilität und absolutem Volumenrückgang entscheidend für die Bewertung der tatsächlichen BEV-Marktdynamik.
Eine stabile BEV-Quote bei sinkendem Gesamtvolumen ist kein Wachstumssignal — sie ist ein Recheneffekt. Erst wenn absolute BEV-Zulassungen im Sommertal zulegen, lässt sich von struktureller Nachfragestärke sprechen.
— Autolytics Analyse
Alle Marktanteile, Monats- und Jahresvergleiche für August 2026 sowie historische Zeitreihen nach Marke, Segment und Antrieb sind im Autolytics Dashboard Neuzulassungen abrufbar.