Im August 2026 werden in Deutschland 9.890 Pkw chinesischer Marken neu zugelassen — gegenüber 2.691 Einheiten im Vorjahresmonat entspricht das einem Zuwachs von 267,5 Prozent. Der Gesamtmarkt umfasst im selben Zeitraum 212.563 Einheiten, womit chinesische OEMs einen Marktanteil von 4,65 Prozent erreichen. Das ist kein statistisches Ausreißer-Ereignis mehr: 15 von 26 bekannten chinesischen Herstellern sind aktiv im deutschen Markt präsent, und die Volumenkurve zeigt eine Dynamik, die etablierte Hersteller nicht länger als Randphänomen abtun können.
BYD dominiert — aber die Struktur dahinter ist breiter
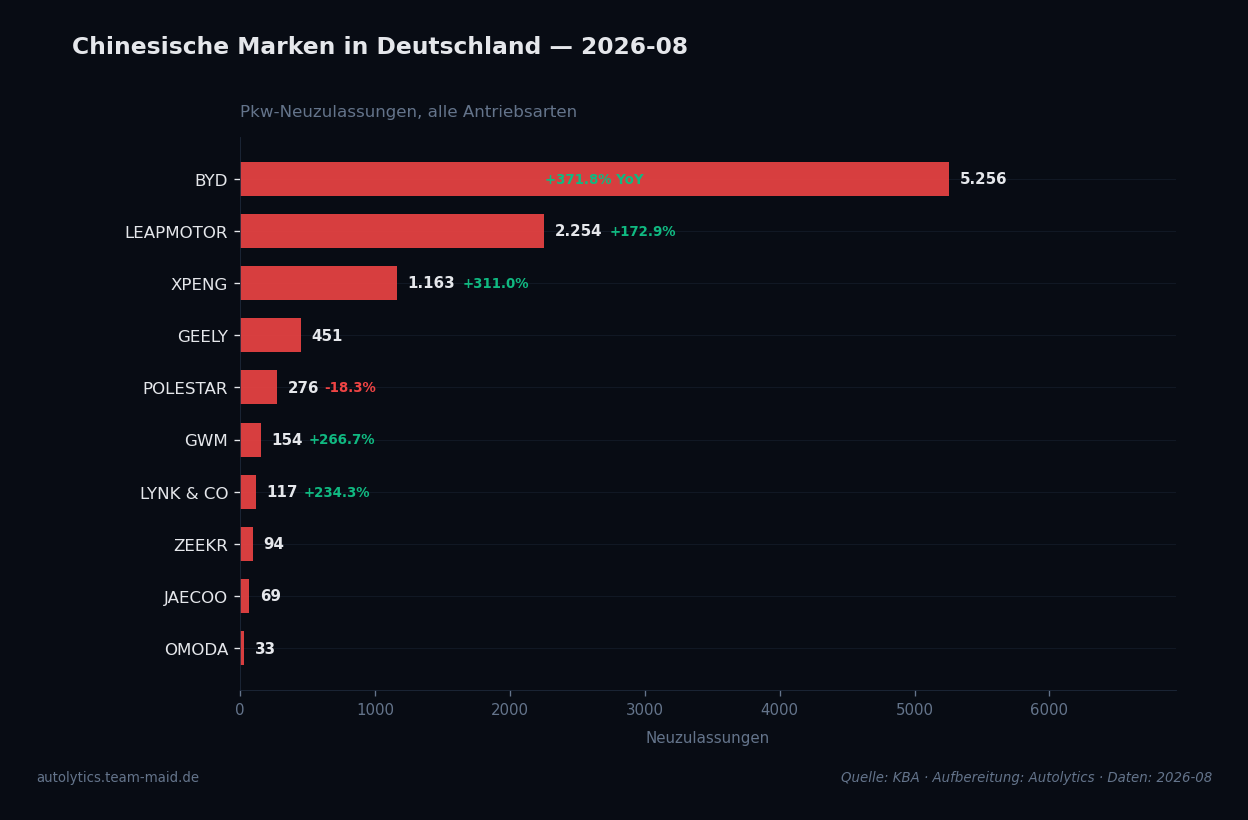
BYD ist mit 5.256 Einheiten und einem Marktanteil von 2,47 Prozent die mit Abstand volumensstärkste chinesische Marke in Deutschland. Das Jahreswachstum beträgt +371,8 Prozent — eine Zahl, die für sich spricht, aber nicht die ganze Geschichte erzählt. Denn hinter BYD formiert sich ein zweites Cluster: Leapmotor kommt auf 2.254 Einheiten (+172,9 Prozent YoY), Xpeng auf 1.163 Einheiten (+311,0 Prozent YoY). Zusammen vereinen diese drei Marken 8.673 der 9.890 chinesischen Zulassungen — das entspricht 87,7 Prozent des China-Volumens. Die Konzentration ist hoch, aber die Breite des Feldes nimmt zu: Geely, GWM, Lynk & Co, Zeekr, Jaecoo und Omoda sind ebenfalls aktiv, wenn auch noch in deutlich kleineren Stückzahlen.
YoY-Wachstum chinesischer OEMs in Deutschland, August 2026 (9.890 vs. 2.691 Einheiten)
KBA Statistik FZ 8 / FZ 10, Datenlizenz Deutschland 2.0
Wachstum mit Ausnahmen: Polestar, NIO und Chery verlieren
Nicht alle chinesisch kontrollierten Marken profitieren vom Aufwärtstrend. Polestar — formal schwedisch, operativ Teil des Geely-Konzerns — verzeichnet im August 2026 einen YoY-Rückgang von 18,3 Prozent auf 276 Einheiten, der monatliche Rückgang beträgt sogar 56,9 Prozent. NIO bricht auf 1 Einheit ein (YoY: -95,7 Prozent), Chery kommt auf 2 Einheiten (-90,9 Prozent YoY). Diese Ausreißer nach unten zeigen, dass der chinesische Markteintritt kein homogener Prozess ist: Marken ohne klare Positionierung oder mit Vertriebsproblemen verlieren Boden, während volumenorientierte Angreifer wie BYD und Leapmotor zulegen. Das Feld sortiert sich.
- •BYD: 5.256 Einheiten, +371,8 % YoY, 2,47 % Marktanteil
- •Leapmotor: 2.254 Einheiten, +172,9 % YoY, 1,06 % Marktanteil
- •Xpeng: 1.163 Einheiten, +311,0 % YoY, 0,55 % Marktanteil
- •Geely: 451 Einheiten, kein YoY-Vergleichswert, 0,21 % Marktanteil
- •Polestar: 276 Einheiten, -18,3 % YoY, 0,13 % Marktanteil
- •GWM: 154 Einheiten, +266,7 % YoY, 0,07 % Marktanteil
- •Lynk & Co: 117 Einheiten, +234,3 % YoY, 0,06 % Marktanteil
Disruption oder Nische? Die 4,65-Prozent-Schwelle als Messlatte
Ein Marktanteil von 4,65 Prozent ist für sich genommen noch kein struktureller Einschnitt — der deutsche Markt ist tief, und etablierte Hersteller bewegen sich in anderen Größenordnungen. Entscheidend ist jedoch die Wachstumsrate: Von 2.691 auf 9.890 Einheiten innerhalb eines Jahres bedeutet, dass sich das Volumen in zwölf Monaten fast vervierfacht hat. Wenn diese Dynamik auch nur annähernd anhält, rückt die 10-Prozent-Marke in Reichweite — und damit eine Schwelle, ab der Marktanteils-Verschiebungen für Händlernetze, Flottenmanager und Hersteller-Strategieabteilungen operativ relevant werden. Noch ist es kein Flächenbrand. Aber die Geschwindigkeit des Aufbaus ist ungewöhnlich.
Die Frage ist nicht mehr, ob chinesische OEMs im deutschen Markt ankommen — sie sind angekommen. Die Frage ist, welche Marken die Konsolidierungsphase überstehen und welche im Volumen-Cluster der einstelligen Stückzahlen verharren.
— Autolytics Analyse
Marktanteile, YoY-Verläufe und BEV-Quoten aller chinesischen OEMs im interaktiven Vergleich: Autolytics Dashboard — China-Marken August 2026