10.798 Pkw chinesischer Herkunft wurden im Juli 2026 in Deutschland neu zugelassen — ein Wert, der vor zwölf Monaten mit 2.995 Einheiten noch wie ein Nischenphänomen wirkte. Das entspricht einem Jahresvergleich von plus 260,5 Prozent und einem Marktanteil von 4,03 Prozent am deutschen Gesamtmarkt von 268.068 Einheiten. Wer diese Entwicklung weiterhin als Randnotiz behandelt, unterschätzt die strukturelle Verschiebung, die sich in den Zulassungsdaten abzeichnet.
BYD, Leapmotor, Xpeng: Das Dreigestirn trägt das Wachstum
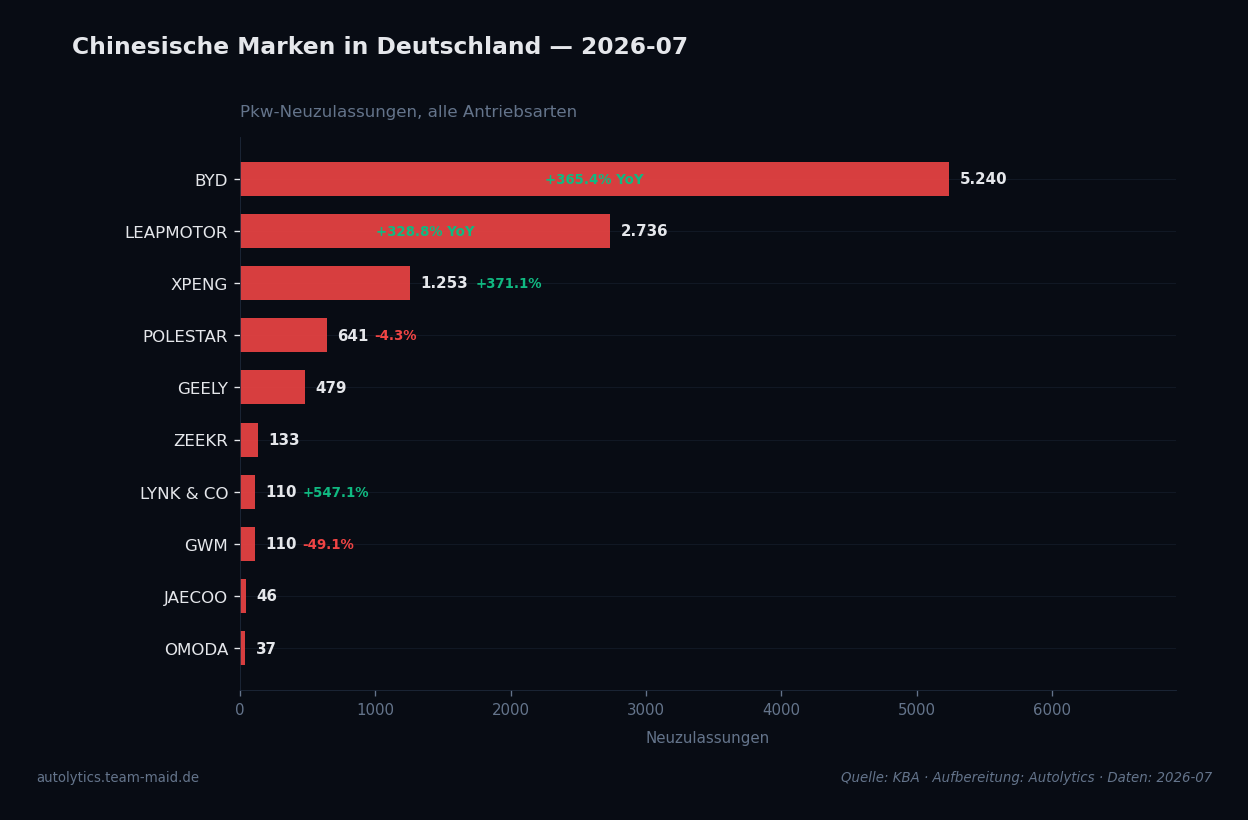
Drei Marken vereinen den überwiegenden Teil des China-Volumens auf sich. BYD führt mit 5.240 Einheiten und einem Marktanteil von 1,955 Prozent — ein Jahreswachstum von 365,4 Prozent. Leapmotor folgt mit 2.736 Einheiten (plus 328,8 Prozent YoY, Marktanteil 1,021 Prozent) und ist damit die am schnellsten wachsende Volumenmarke im Segment. Xpeng verzeichnet mit plus 371,1 Prozent den stärksten prozentualen Jahresanstieg der drei Platzhirsche und kommt auf 1.253 Einheiten sowie einen Marktanteil von 0,467 Prozent. Bemerkenswert: Xpeng ist vollständig batterieelektrisch aufgestellt — alle 1.253 Zulassungen entfallen auf BEV. Leapmotor weist mit 2.613 von 2.736 Einheiten ebenfalls eine BEV-Quote von über 95 Prozent aus.
Jahreswachstum chinesischer Marken in Deutschland (Juli 2026 vs. Juli 2025: 2.995 Einheiten)
KBA Statistik FZ 8 / FZ 10, Datenlizenz Deutschland 2.0
Licht und Schatten: Nicht alle China-Marken wachsen
Die Aggregatzahl von 10.798 Einheiten verdeckt erhebliche Divergenzen innerhalb des Segments. Polestar — technisch ein sino-schwedisches Konstrukt unter Geely-Dach — verliert im Jahresvergleich 4,3 Prozent und landet bei 641 Einheiten. GWM bricht um 49,1 Prozent ein (110 Einheiten), NIO kollabiert auf 3 Einheiten (minus 93,6 Prozent YoY), Chery auf 1 Einheit (minus 88,9 Prozent). Lynk & Co hingegen wächst mit plus 547,1 Prozent auf 110 Einheiten am stärksten im Jahresvergleich aller Marken mit verfügbarem Vorjahreswert — allerdings auf sehr niedrigem Ausgangsniveau. Von den 15 aktiven China-Marken (von insgesamt 26 bekannten chinesischen OEMs in Deutschland) weisen mehrere noch keine belastbare YoY-Basis auf, darunter Geely, Zeekr, Jaecoo und Omoda.
- •BYD: 5.240 Einheiten, +365,4 % YoY, 1.951 BEV
- •Leapmotor: 2.736 Einheiten, +328,8 % YoY, 2.613 BEV
- •Xpeng: 1.253 Einheiten, +371,1 % YoY, 1.253 BEV (100 %)
- •Polestar: 641 Einheiten, −4,3 % YoY, 641 BEV
- •Geely: 479 Einheiten, kein YoY-Vergleich verfügbar, 120 BEV
- •Zeekr: 133 Einheiten, kein YoY-Vergleich verfügbar, 133 BEV
- •Lynk & Co: 110 Einheiten, +547,1 % YoY, 24 BEV
- •GWM: 110 Einheiten, −49,1 % YoY, 0 BEV
- •NIO: 3 Einheiten, −93,6 % YoY, 3 BEV
Disruption oder Nische? Eine Einordnung
4,03 Prozent Marktanteil sind kein Nischenwert mehr — aber auch noch kein struktureller Kipppunkt. Zum Vergleich: Der Gesamtmarkt umfasste im Juli 2026 268.068 Einheiten, der BEV-Anteil lag bei 78.609 Fahrzeugen. Chinesische Marken tragen mit ihrem hohen BEV-Anteil überproportional zur Elektrifizierungsquote bei. Die Konzentration auf drei Marken — BYD, Leapmotor, Xpeng vereinen rund 85 Prozent des China-Volumens — zeigt jedoch, dass der Markteintritt bislang von wenigen Trägern gestemmt wird. Gleichzeitig signalisieren die Monatswachstumsraten von Geely (+153,4 % MoM), Jaecoo (+142,1 % MoM) und Omoda (+146,7 % MoM), dass weitere Marken ihre Anlaufphase beschleunigen. Die Frage ist nicht ob, sondern wie schnell sich die Basis verbreitert.
Das China-Segment wächst nicht linear — es wächst in Schüben, getrieben von Flottenregistrierungen und Händlernetzausbau. Die Juli-Zahlen sind ein Datenpunkt, kein Plateau.
— Autolytics Analyse
Alle Zulassungsdaten für BYD, Leapmotor, Xpeng und weitere China-Marken im Zeitverlauf: Autolytics Dashboard China-Marken