
Im Mai 2026 meldeten chinesische Automobilmarken zusammen 8.770 Neuzulassungen auf dem deutschen Markt — gegenüber 3.165 Einheiten im Vorjahresmonat entspricht das einem Anstieg von 177,1 %. Der kumulierte Marktanteil aller aktiven China-Marken liegt damit bei 3,66 % eines Gesamtmarkts von 239.448 Pkw. Gemessen an der Geschwindigkeit, mit der diese Zahlen wachsen, ist die öffentliche Debatte darüber bemerkenswert leise.
BYD dominiert — und beschleunigt weiter
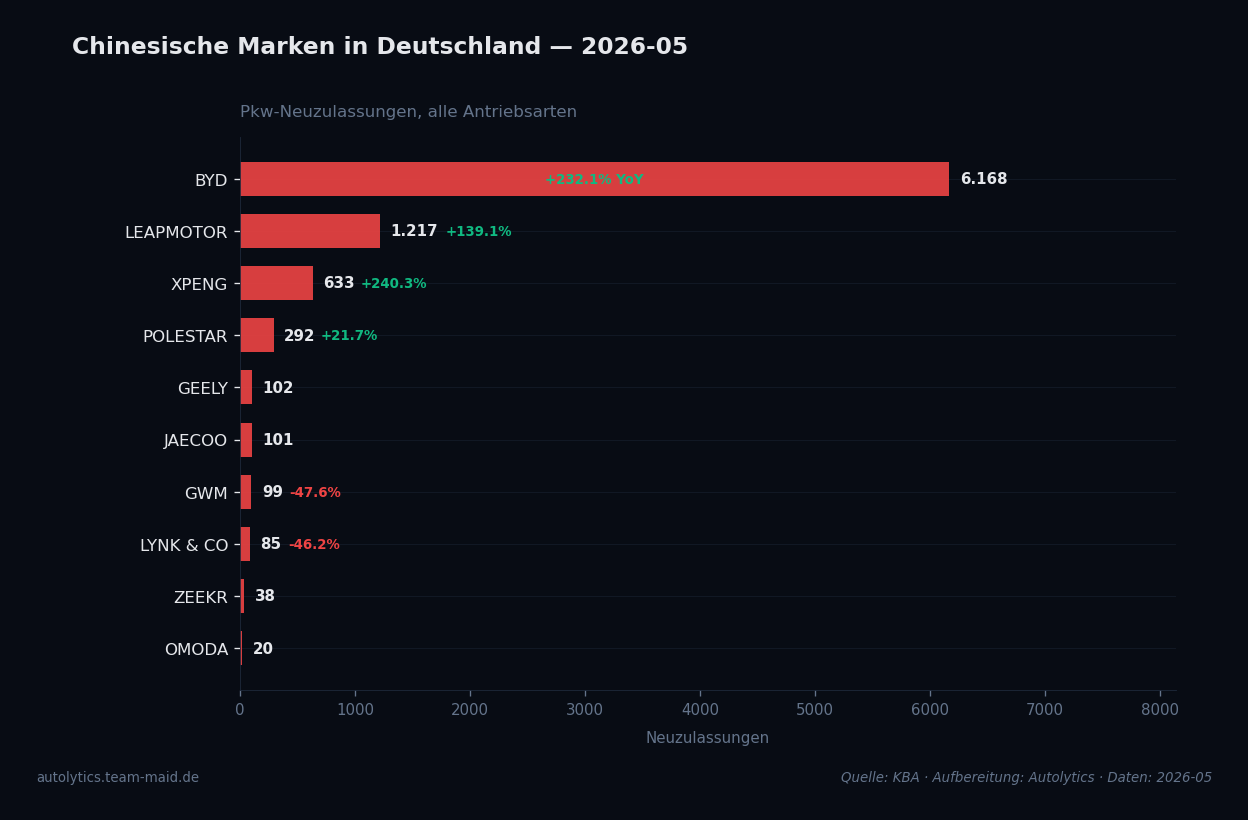
BYD ist die mit Abstand volumensstärkste chinesische Marke in Deutschland: 6.168 Einheiten im Mai 2026 bedeuten einen Jahresvergleich von +232,1 % und einen Monatsvergleich von +31,1 %. Mit einem Marktanteil von 2,576 % stellt BYD allein rund 70 % des gesamten China-Volumens. Davon entfielen 1.877 Einheiten auf rein batterieelektrische Fahrzeuge — ein Hinweis darauf, dass BYD in Deutschland keineswegs ausschließlich über Elektroantrieb skaliert, sondern auch Plug-in-Hybride und andere Antriebsarten platziert. Auf Platz zwei folgt Leapmotor mit 1.217 Einheiten (+139,1 % YoY), dahinter XPENG mit 633 Einheiten und dem stärksten prozentualen Jahreswachstum im Feld: +240,3 %.
Wachstum China-Marken gesamt YoY (Mai 2026 vs. Mai 2025): 8.770 vs. 3.165 Einheiten
KBA Statistik FZ 8 / FZ 10, Mai 2026
14 aktive Marken — ein gespaltenes Bild
Von 26 bekannten chinesischen OEMs, die grundsätzlich im deutschen Markt präsent sind, verzeichneten im Mai 2026 genau 14 Marken aktive Zulassungszahlen. Das Bild ist dabei alles andere als homogen. Neben den Wachstumsträgern BYD, Leapmotor und XPENG zeigen GWM (99 Einheiten, -47,6 % YoY), Lynk & Co (85 Einheiten, -46,2 % YoY) und NIO (3 Einheiten, -86,4 % YoY) teils drastische Rückgänge. Polestar — trotz schwedischer Markenidentität mehrheitlich chinesisch kapitalisiert — wächst mit +21,7 % YoY auf 292 Einheiten moderat, bleibt aber weit hinter den Volumensführern. Neueinsteiger wie Geely (102 Einheiten, +191,4 % MoM) und Zeekr (38 Einheiten, +111,1 % MoM) liefern auffällige Monatssprünge, operieren jedoch noch auf Niveaus, die strategisch kaum ins Gewicht fallen.
- •BYD: 6.168 Einheiten, +232,1 % YoY, 2,576 % Marktanteil
- •Leapmotor: 1.217 Einheiten, +139,1 % YoY, 0,508 % Marktanteil
- •XPENG: 633 Einheiten, +240,3 % YoY, 0,264 % Marktanteil
- •Polestar: 292 Einheiten, +21,7 % YoY, 0,122 % Marktanteil
- •Geely: 102 Einheiten, kein YoY-Vergleich verfügbar, +191,4 % MoM
- •GWM: 99 Einheiten, -47,6 % YoY — stärkster Rückgang unter den etablierten Marken
- •NIO: 3 Einheiten, -86,4 % YoY — faktisch ohne Marktrelevanz im Berichtsmonat
Disruption oder Nischenphänomen? Eine Einordnung
3,66 % Marktanteil sind kein Nischenwert mehr — aber auch noch kein struktureller Einschnitt. Zum Vergleich: Der Gesamtmarkt umfasste im Mai 2026 insgesamt 239.448 Pkw-Neuzulassungen. China-Marken stellen darin ein Segment, das in der Größenordnung einzelner Volumensmodelle etablierter Hersteller liegt. Die Dynamik ist jedoch das eigentlich relevante Signal: Ein YoY-Wachstum von 177,1 % bei gleichzeitig steigender Markenzahl und zunehmender Modellbreite deutet auf eine Marktdurchdringung hin, die über singuläre Zulassungseffekte hinausgeht. Entscheidend wird sein, ob Marken wie BYD und Leapmotor ihre Volumina im zweiten Halbjahr 2026 verstetigen können — oder ob die aktuellen Zahlen teilweise durch Händleraufbau und Flottenzulassungen getrieben sind, was die Daten allein nicht auflösen.
Das Wachstum chinesischer OEMs in Deutschland ist kein Ausreißer mehr — es ist ein Trend mit konsistenter Richtung. Die Frage ist nicht ob, sondern wie schnell der Marktanteil die 5-%-Schwelle überschreitet.
— Autolytics Analyse
Alle Zulassungsdaten zu BYD, Leapmotor, XPENG und weiteren China-Marken im interaktiven Zeitreihenvergleich: Autolytics Dashboard China-Marken öffnen